
Miért drágul tovább a NAND flash 2026-ban? – Az AI, a HBM és a HDD-hiány hármas szorítása
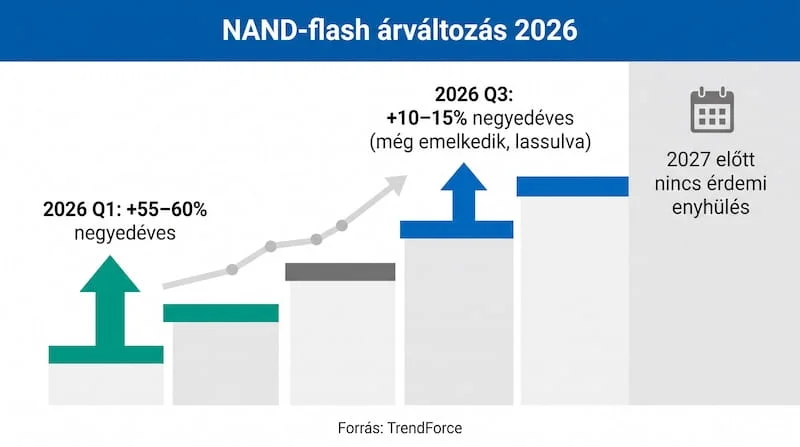
A NAND-flash ára 2026-ban nem egyetlen ok miatt szökött meg, hanem három, egymást erősítő nyomás alatt. A teljes NAND-flash szerződéses ára 55–60 százalékkal emelkedett a TrendForce szerint 2026 első negyedévében. Ez a trend a harmadik negyedévben is tovább folytatódott, negyedéves összevetésben újabb 10–15 százalékkal. Ez a cikk részletesen bemutatja a NAND flash drágulás okai közül mindhármat, konkrét számokkal. Bemutatjuk, miért nem átmeneti áringadozásról van szó.
Ha a teljes piaci képre és a döntési keretre vagy kíváncsi, azt a sorozat ezen cikke foglalja össze: Enterprise SSD-ártorlasz 2026: a NAND-krízis teljes képe.
Tartalomjegyzék
1. ok – a HBM elszívja a wafert
Az első nyomás az AI felől érkezik. A gyorsítókhoz használt HBM-memória lényegesen magasabb árrést hoz a gyártóknak, mint a konvencionális NAND vagy DRAM, ezért a kapacitást oda terelik. A TrendForce elemzései szerint az AI-szerverek iránti kereslet az egész memóriapiacon felfelé húzza az árakat. Ennek oka, hogy a hyperscalerek hosszú távú szerződésekkel biztosítják be az ellátásukat.
Ennek egyszerű a következménye: minden wafer, ami a magas árrésű termékek felé megy, hiányzik a hagyományos flash-gyártásból. A NAND így nem azért drágul, mert hirtelen mindenki többet vásárol belőle, hanem mert a kínálati oldal máshová csoportosítja a kapacitást.
Ez az oka annak is, hogy a DRAM és a NAND egyszerre szűkül. Ugyanaz az AI-vezérelt kereslet és ugyanaz a kapacitás-átcsoportosítás hajtja mindkét memóriapiacot. Aki mostanában bővített szerver-memóriát, az ugyanezt a mintát látta a RAM-árakban. Viszont a NAND oldalán a hatás még élesebb, mert a flash-igény az AI-inferencia tárolással is nő.
2. ok – a HDD-hiány flashre terel
A második ok a merevlemez-piac szűkössége. A hyperscalerek a HDD-hiány miatt egyre több olvasás-intenzív tárolást visznek nagy kapacitású QLC SSD-re, mert a merevlemez sok esetben egyszerűen nem elérhető a kellő mennyiségben. A Tom’s Hardware elemzése szerint a helyzet oda vezetett, hogy a hibrid SSD+HDD adatközponti kiépítés ma jelentősen olcsóbb, mint a csak SSD-re épülő.
A merevlemezről flashre terelődő kereslet tovább szűkíti a NAND-kínálatot – vagyis a HDD-hiány közvetve az SSD-árakat is felhajtja. Ez a fajta láncreakció az, ami a drágulást tartóssá teszi.
Fontos látni, hogy ez nem elszigetelt jelenség: a hyperscalerek kapacitás-igénye akkora, hogy a saját döntéseik átrendezik az egész piacot. Amikor egy néhány szereplő a HDD-hiány miatt tömegével vált nagy kapacitású QLC-re, a nyomás azonnal megjelenik a kisebb vevők számára elérhető kínálatban és a lead time-okban is.
3. ok – az enterprise SSD lett a legnagyobb NAND-felvevő
A harmadik ok, hogy a gyártók kifejezetten a szerver-alkalmazásokat priorizálják. A TrendForce elemzése szerint a memóriagyártók a szerver-szegmensnek adnak elsőbbséget. Szűkítik a kínálatot a nyereség védelmében – ez pedig az enterprise SSD-t az egyik legnagyobb NAND-felvevővé tette. A felhőcégek több negyedévre előre lekötik a kínálatot, ami a kisebb vevőknek magasabb árat és hosszabb lead time-ot jelent.
Mit tesznek a gyártók?
A kapacitásbővítés folyik, de lassan hat. Az SK Hynix 2026 áprilisában megkezdte a 321-rétegű QLC NAND szállítását 1 és 2 TB-os kivitelben, elsőként a kliens oldalon. Az irány egyértelmű: a QLC felé tolódik a kínálat – az IDC előrejelzése szerint a QLC részesedése a kliens SSD-piacon a 2025-ös 22 százalékról 2027-re 61 százalékra nőhet. Az új rétegszám és a nagyobb sűrűség viszont csak fokozatosan enyhíti a szűkösséget, mert az új kapacitás felfutása időbe telik.
Mit jelent ez a hazai cégnek?
A lényeg, hogy a drágulás strukturális, nem konjunkturális. Nem egy rossz negyedévről van szó, amit ki lehet várni néhány hét alatt: a három ok együtt tartósan magasan tartja az árakat. A beszerzési tervekbe ezt strukturálisan be kell árazni – aki 2026-ban vagy 2027-ben tárolókapacitást tervez, annak a magas árszinttel és a hosszabb szállítási idővel is kalkulálnia kell.
A gyakorlatban ez azt jelenti, hogy a korábbi „majd megrendeljük, amikor kell” hozzáállás kockázatossá vált. Egy tároló bővítését ma nem heteken, hanem inkább negyedéveken belül érdemes megtervezni, hogy a lead time ne akassza meg a projektet. Érdemes emellett végiggondolni, hogy tényleg új, csúcskategóriás SSD kell-e minden feladatra? Egy részét kiváltja olcsóbb, olvasás-intenzív meghajtó vagy meglévő kapacitás? A felesleges felár a jelenlegi árszinten különösen fáj.
A gyakorlati döntéshez – most vegyél, várj, vagy válts használt szerverre – a cikksorozat ezen része ad konkrét támpontot: Az SSD beszerzés időzítése 2026-ban. Az pedig, hogy technikailag melyik meghajtótípus a helyes választás, külön cikk témája, itt olvasható: QLC vagy TLC enterprise SSD?
Összefoglalás és kapcsolódó olvasmányok
Három ok, egy irány. A HBM elszívja a wafer-kapacitást, a HDD-hiány a flash felé tereli a keresletet, és a gyártók a szerver-szegmenst priorizálva szűkítik a kínálatot. Együtt ezek teszik a 2026-os NAND-drágulást tartóssá – a gyártói kapacitásbővítés pedig csak lassan hoz enyhülést.
A memóriapiac másik felét, a DRAM párhuzamos szűkülését a szerver-memória árak és az AI hatása című írásunk tárgyalja részletesen. A tárolási alapfogalmakhoz pedig az SSD-specifikációk útmutatója ad támpontot a blogunkon.




2 Comments
Comments are closed.